Jämförande studier i matematik och naturvetenskap för elever i åskurs 4 och 8 bedrivs inom ramen för TIMSS, vars resultat för 2019 nyligen presenterades av Skolverket. Det är nedslående siffror, och de ser ut på ungefär samma sätt som de besläktade Pisa-mätningarna, med Sverige under EU-/OECD-snittet i matematik.
Mest frapperande är emellertid hur Östasien fullständigt dominerar, inte bara i samlat medeltal utan framförallt i ingående djup. Europa och Nordamerika utmärker sig genom en stor majoritet av medelmåttor, medan Östasien har en överlägset stor spets. Mönstret står sig över tid, och är mest framträdande i matematik.
Matematik är grunden för all naturvetenskap och teknisk utveckling, och med en stor andel elever med goda färdigheter står Östasien rustat för framtidens tekniska ledarskap. Det är så att säga ingen tillfällighet att man tar ledning i patent och andra indikatorer för teknisk utveckling, och det är i grunden här paradigmskiftet mellan Väst och Öst sker.
Teknisk utveckling borgar för omfattande export och därmed ekonomiskt utrymme för vidlyftig politik. Sverige har inte blivit framgångsrikt genom progressiva idéer, utan genom export av kullager, bilar och högteknologiska produkter, själva grunden för välfärdssamhället och den sedermera utsvävande progressiva överbyggnaden.
Denna senare «progressiva» och utopiska politik är det som har gjort oss dästa, mätta och belåtna, nöjda med vad vi åstadkom i fornstora dagar. Istället för att vidmakthålla det meritokratiska kunskapssamhället har vi allt mer kommit att ägna oss åt navelskåderi och prioriterat «social rättvisa» i form av Q-rättigheter och massinvandring från tredje världen.
Det hade varit enkelt att skylla allt på socialdemokratin, som genom åren har visat sitt kunskapsförakt på olika sätt, exempelvis genom att instifta elitskolor i den för socialismen så viktiga idrotten (tänk DDR och Sovjetunionen), men på en och samma gång vägra motsvarande elitskolor för matematiska och andra teoretiska talanger – mantrat har varit att alla ska med på samma usla nivå, utom i längdskidåkning.
Trenden är dessvärre genomgående för hela Europa och Västvärlden. Vi vilar på våra lagrar, medan Östasien jagar ikapp och förbi. I dessa studier ser vi ytterligare en bit in i framtiden, och det är en vision av östasiatisk dominans i forskning och utveckling, och därmed också i mycket annat. Det är gryning i orienten, men skymning i occidenten.
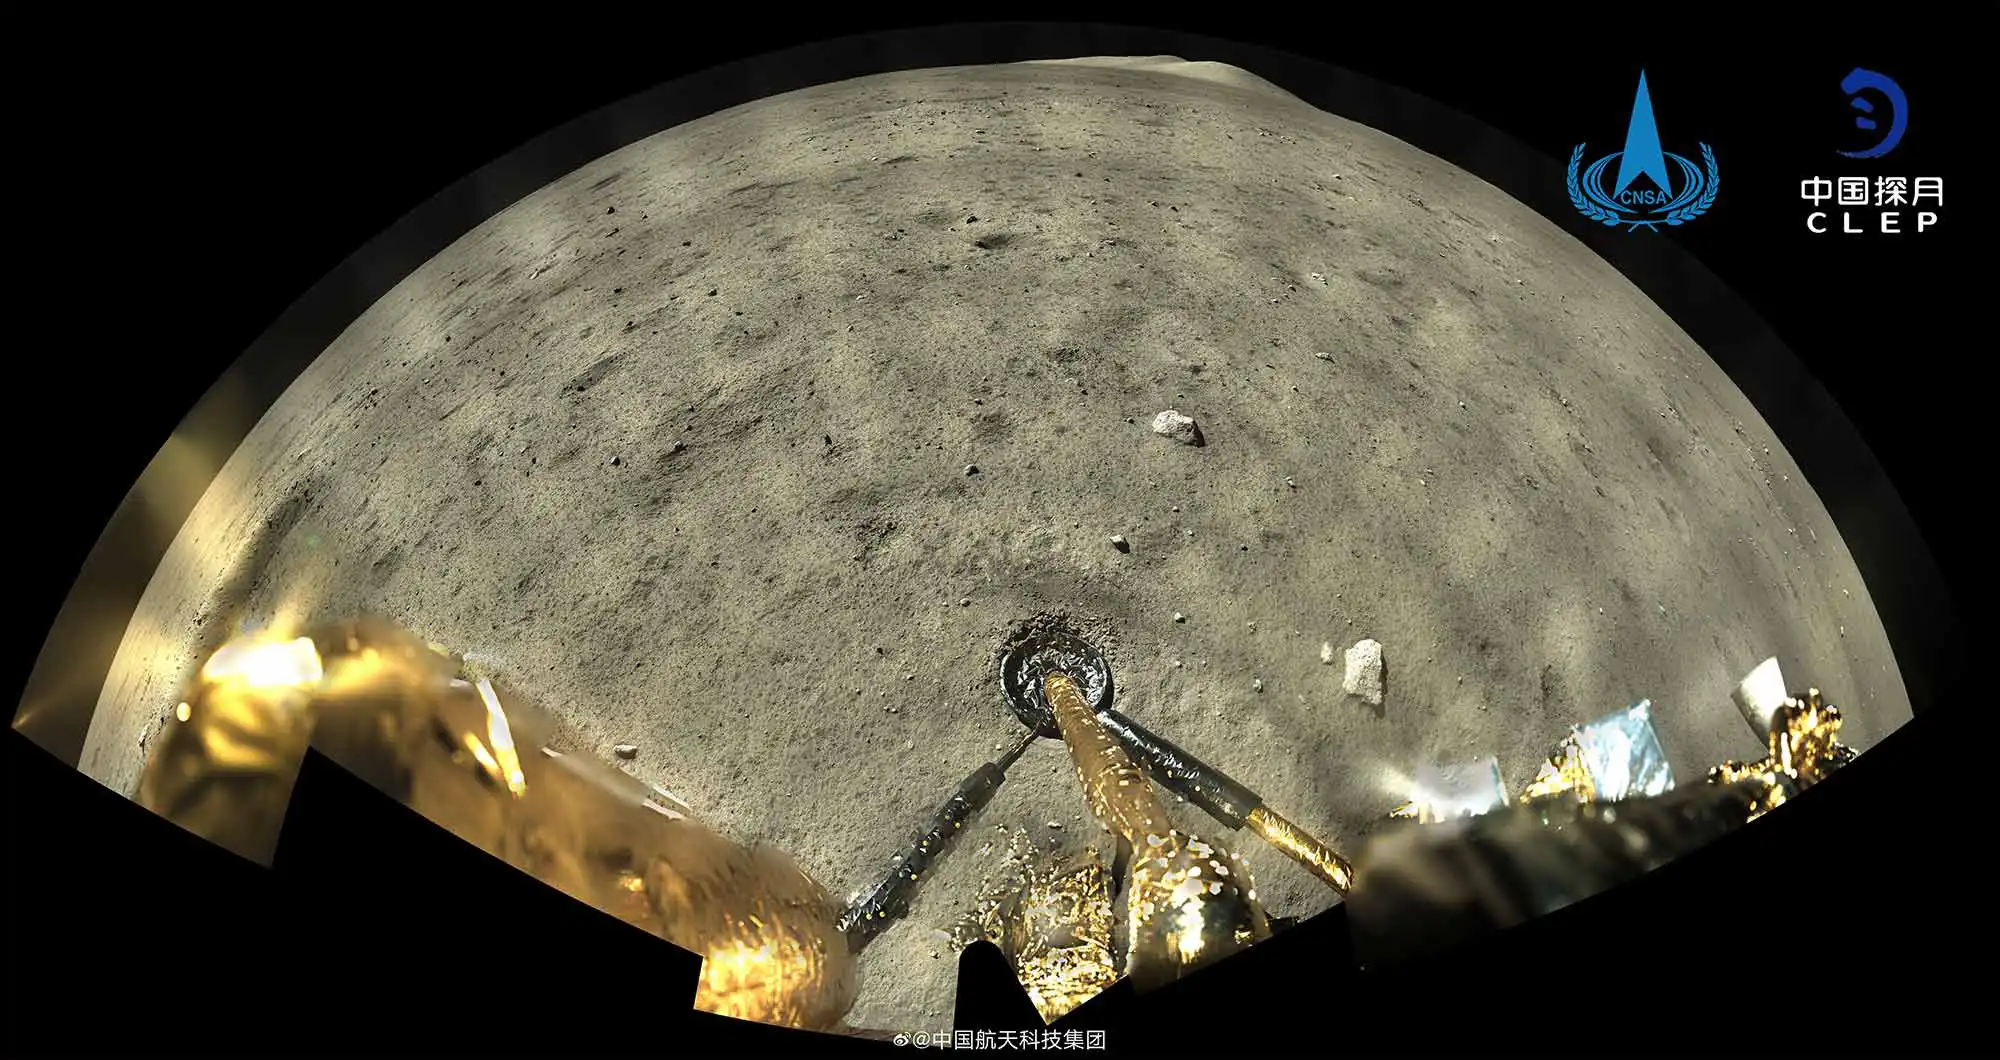
Månsonden Chang’e 5 (嫦娥) har lyft från månens yta för att småningom docka med huvudfarkosten och därefter återvända till jorden med ett par kilo månstoff, om allt går väl. Det är första gången sedan 1976 som ett sådant projekt företas, efter sovjetiska Luna 24.
Kineserna är som bekant sent tillkomna i rymdbranschen, och är för närvarande fullt upptagna med att göra om tidigare bedrifter från de amerikanska och sovjetiska programmen. Således har man tidigare skjutit upp några personer i omloppsbana, initierat ett månprogram, tagit rymdstationen Tiangong 1 (天宫) i bruk, och sedan i somras även påbörjat utforskning av Mars med Tianwen 1 (天问), beräknad att anlända i februari 2021.
I en inte avlägsen framtid blir programmet dock mer ambitiöst, med bemannade expeditioner och kanske även månbaser. USA har därför kommit ur sin dvala och åter börjat satsa på sitt rymdprogram, en verksamhet som placerades i malpåse efter att man vunnit rymdkapplöpningen och den överordnade kapprustningen mot Sovjetunionen – ur politisk synvinkel var det huvudmålet, medan de mer långsiktiga vinsterna med rymdforskning inte ryms i kvartalsbudgetarna.
USA har även förbjudit NASA att samarbeta med den kinesiska motsvarigheten CNSA (国家航天局, Guojia hangtianju) och att överhuvudtaget släppa in kinesiska medborgare i NASA:s verksamhet, ett slags personalembargo som inbegrips i den allmänna amerikanska ambitionen att obstruera Kina.
Men NASA har inte någon kunskap som Kina inte redan besitter, varför blockaden mest syftar till att polarisera och mobba ut kineserna ur internationellt samarbete. I vetenskapliga kretsar är denna politiska blockad inte särskilt populär, och den kan även få negativa konsekvenser vad det lider.
Övriga världen är nämligen öppen för att samarbeta med Kina, och speciellt Ryssland har i dagarna ingått ett fördjupat samarbete med landet. Ryssland förlorade visserligen kapplöpningen mot månen, men har den fulla kompetensen för rymdutforskning och anses även ha den bästa raketteknologin – det finns en anledning till att USA länge har behövt ta sig upp i rymden med ryska raketer, sedan man monterat ned rymdfärjeprogrammet.
Kombinationen Kina och Ryssland blir en helt annan nöt att knäcka för USA, särskilt en amerikansk nation som blöder under pandemin och lider av svåra spänningar i samhället. I fråga om en rymdkapplöpning 2.0 är det inte säkert att amerikanerna mer än kommer ur startgroparna, och man har helt enkelt inte vigören eller momentet längre, inte ens med den privata rymdsektor som växer fram.
Det blir väl mest en notis i medier om Chang’e 5, eftersom nyhetsvärdet inte är så stort. Men som med allt Kina företar sig blir dessa små steg småningom stora språng, för att nu låna en analogi från ett annat rymdäventyr. Och en dag har man gått förbi och tagit ledningen, utan att någon förstår någonting.
Chang’e 5 (嫦娥五号) på månens yta, med foto i extrem vidvinkel (CNSA).
Kina är världens fabrik, men ändå är dess företag ganska okända. Eller var i preteritum, ty det är en ordning som är stadd i kontinuerlig förändring. Man kan här skönja en liknande utveckling som tidigare i Japan, Sydkorea och Taiwan, ekonomier som till en början producerade andra länders gods och billigt krimskrams, men som sedermera utvecklade produkter i allt bättre kvalitet och numera är världsledande på en rad områden som kameror och bilar.
Det är en oundviklig konsekvens av att man förlägger produktion i länder med billig arbetskraft. Landet i fråga ger inte bara arbetskraft, utan tar i gengäld kunnande och kompetens, som man sedan förädlar för egna syften. Småningom når man inte bara jämvikt, utan tar även ledningen, vilket är vad vi ser hända i Kina – och därav följer USA:s agerande med handelskrig och andra åtgärder för att försöka sinka den vidare utvecklingen, naturligtvis förgäves.
Ett företag som Huawei (华为) grundades så sent som 1987, men är numera världens största telekomföretag samt världens näst största tillverkare av mobiler, efter Samsung. Företaget bildades i Kinas Silicon Valley i Shenzhen, en forna fiskeby som sedan 1979 har växt från en stad av Malmös storlek till 13 miljoner invånare. Det är också ett mått på Kinas tillväxt.
De flesta av Kinas företag är yngre än så, vilket är en följd av landets knepiga historia med en efterbliven kejsardynasti som föll först 1911, och därefter en period med inbördes splittring, japansk invasion, inbördeskrig och sedermera sluten diktatur fram till slutet av 1970-talet, då Deng Xiaoping i «kattismens» (pragmatismens) namn lät öppna Kina mot omvärlden och införa en form av statskapitalistisk marknadsekonomi – «kommunism» existerar i Kina bara på pappret, men diktaturen är förstås på riktigt.
Många inhemska företag har betydligt äldre anor, till exempel Bianyifang (便宜坊), en restaurang i Beijing från 1416 (Ming). Den kulinariskt lagde som har ätit dess pekinganka känner förstås till den, likväl som andra inhemska berömdheter, som Tianjins Goubuli (狗不理), som sedan 1858 har producerat ångkokta bullar med fyllning, så kallade baozi (包子).
Kinesiska företag på världens läppar måste dock ha en större global närvaro än så, och av världens hundra främsta märken ståtar Kina numera med sjutton bidrag, med Alibaba (阿里巴巴) och Tencent (Tengxun, 腾讯) på sjätte respektive sjunde plats. Båda bolagen bildades strax före sekelskiftet.
Alibaba är för de flesta känt för sina handelsportaler Alibaba och Taobao (淘宝), med en omsättning som överstiger den för Amazon, Walmart, eBay och andra amerikanska motsvarigheter tillsammans, men har i själva verket en större roll än så. Bland annat ombesörjer man den mesta av elektronisk mobilbetalning i Kina med Alipay (Zhifubao, 支付宝) samt har likt Amazon molntjänster. Videosajten Youku (优酷) är ett dotterbolag.
Alipay i sig hör sedan 2014 till avknoppningen Mayi jinfu (Ant financial, 蚂蚁金服), världens högst värderade (150 miljarder dollar) finansteknikbolag och för övrigt även högst värderade enhörningsföretag, det vill säga uppstartsbolag med ett värde överskridande en miljard dollar. Utöver Alipay bedriver man även personlig kreditgivning med Zhima xinyong (Sesam kredit, 芝麻信用), där man nyttjar stordata från Alibabas plattformar för att automatiskt bedöma kreditvärdighet. Jag kan dock slå vad om att knappt någon svensk har hört talas om Ant / Mayi.
Tencent torde vara känt bland videospelsfantaster, eftersom man är en ledande utvecklare med tentakler i många andra bolag, exempelvis svenska Paradox. Det är dock främst ett techbolag med ett antal portaler och verktyg, till exempel chattprodukterna QQ och WeChat (Weixin, 微信). Den senare är störst i världen, och har på senare tid kommit i blickfånget för att Trump vill förbjuda den i USA, tillsammans med Tiktok. Weixin är som en digital fällkniv med mängder av nyttiga funktioner, och kan bland annat nyttjas som mobil betalningsmetod med Weixin zhifu (WeChat pay, 微信支付), i konkurrens med Alipay.
En annan aktör i samma genre är Netease (Wangyi, 网易), som likt Tencent hör till världens främsta spelutvecklare och techbolag. Till samma kategori hör även Baidu (百度), som är en kinesisk motsvarighet till Google med söktjänst, molndrift, videoströmning (iQiyi, 爱奇艺, Aiqiyi) och utveckling av AI. Dess webbplats är den fjärde mest frekventerade i världen, efter Google, Youtube och Tmall (Alibaba). Sohu (搜狐, Souhu eller «sökräven») är en konkurrent till både Baidu och Tencent.
Många känner nog till Xiaomi (小米), ett blott tio år ungt företag som är världens sjätte största tillverkare av mobiltelefoner, med Redmi som flaggskepp. Före Xiaomi på listan är utöver Samsung och Apple inhemska konkurrenter som Oppo (欧珀, Oupo) och Vivo (维沃, Weiwo), två dotterbolag till Bubugao (步步高, BKK electronics) med enklare och billigare telefoner i sortimentet. Nedan Xiaomi finner man på samma sätt ZTE (中兴通讯, Zhongxing tongxun), ett allmänt telekomföretag i klass med Huawei.
Techsektorn ståtar med ännu en storspelare i form av Sina (新郎, Xinlang), som driver mikrobloggsajten Weibo (微博), ett antal nyhets- och andra portaler, samt molntjänster. Weibo är här en motsvarighet till Twitter, och har ungefär samma internationella status i den kinesiska kultursfären. På Taiwan har man typiskt båda tjänsterna.
Andra techbolag ges av Douyu (斗鱼, liveströmning av video), Douyin (抖音) och dess internationella motsvarighet Tiktok (videodelning) samt e-kommersbolaget JD (Jingdong, 京东), den senare en konkurrent till Alibabas Tmall och ett av världens 500 största företag. Mer traditionell elektronik som kylskåp och tvättmaskiner produceras av Haier (海尔), faktiskt världens största företag i branschen. Företaget Suning (苏宁) distribuerar i sin tur sådan hemelektronik i bortåt 1600 varuhus.
En motsvarighet till taxiföretaget Uber ges av Didi Chuxing (滴滴出行), med drift inte bara i Kina utan i stora delar av världen, som Ryssland, Australien, Japan, Brasilien och Mexiko. I själva verket köpte Didi upp Ubers kinesiska division.
Svenskar i gemen känner till Geely (Jili qiche, 吉利汽车) i egenskap av ägare till Volvo personvagnar. Zhejiang med Shanghai, Hangzhou och Ningbo är här fordonsindustrins hjärta i Kina, på samma sätt som Guangdong med Shenzhen och Dongguan i spetsen är centrum för elektronik. Bolaget bildades så sent som 1986, och har förutom Volvo även lagt vantarna på Lotus. De egna modellerna, som Binyue och Jiaji, är dock inte kända utanför Kina, men ser ut som vilken BMW som helst.
Bekant i Sverige är även sportvarumärket Li-Ning (李宁), inte minst som företaget sponsrade svenska olympiska truppen under OS i Beijing 2008 och London 2012. Bosideng (波司登) är ungefär som svenska Hennes & Mauritz, kanske även tillsammans med Meters/bonwe (上海美特斯邦威, Shanghai Meitesi Bangwei), båda företag som man lägger märke till om man befinner sig i Kina.
Arla har i Kina en motsvarighet och dessutom samarbetspartner i Mengniu (蒙牛), med mjölkprodukter och glass i sortimentet. Som namnet antyder är bolaget beläget i Inre Mongoliet (内蒙古, Neimenggu), vilket för övrigt även konkurrenten Yili (伊利) är. Båda företagen var indirekt inblandade i en mjölkskandal 2008, då man tillsatte melamin i mjölkersättning för att ge sken av högre proteinhalt.
På dryckesområdet kan man även notera Nongfu spring (农夫山泉, Nongfu shanquan), vars flaskvatten och drycker säljs precis överallt. Changyu (张裕) är ett vineri i Yantai, Shandong, med produktion sedan 1892. Changcheng (长城, Great Wall) är emellertid det större vinbolaget, även om inget av de båda företagens produkter finns på det svenska Systembolaget. Kina är ändå ett ledande vinland med omfattande tillväxt, och kinesiska viner lär bli vanligare och mer kända även här vad det lider.
Svårare för svenskar och västerlänningar att fördra är emellertid risbrännvin av olika slag, eftersom det tenderar att lämna en svår eftersmak. Wuliangye (五粮液, fem sorters säd) i produktion av statliga Yibin Wuliangye (宜宾五粮液) är här en klassiker med vida renommé. Likaledes statliga Maotai (茅台) är på samma sätt kinesisk starksprit (baijiu, 白酒) bryggd på durra.
Qingdao pijiu (青岛啤酒, ofta stavat «Tsingtao») är ett ölbryggeri av tysk härkomst med omfattande export till andra länder, dock inte Sverige. Tillsammans med Snow (雪花啤酒, Xuehua pijiu), Reeb (力波啤酒, Libo pijiu) och Harbin (哈尔滨啤酒) utgör man världens största ölmarknad.
De flesta känner förmodligen till några av de ovan uppräknade bolagen, och man kan se det som en karta som med tiden bara blir större och med tydligare konturer. Varumärken tar tid att bygga, och kineserna tar nu allt mer plats med sina, på samma sätt som vi tidigare har lärt känna amerikanska.
För skojs skull kan du nu börja räkna upp vilka holländska, franska, belgiska och spanska företag du känner till, så att vi kan sätta saken i relation till Europa.
De amerikanska ansträngningarna att hindra Kinas fortsatta uppgång intensifieras allt mer. Man har på sin hemmamarknad förbjudit Huawei, ZTE med flera kinesiska telekombolag i de inhemska 5G-näten, och man har övertalat sina allierade inom Five eyes att göra samma sak.
Huaweis finanschef Meng Wanzhou är sedan två år tillbaka under husarrest i Kanada på amerikansk begäran, samtidigt som USA söker strypa Huaweis tillflöde av processorer i en halvledarnationalism som saknar motstycke. Officiellt anför man säkerhetsrisk som skäl, men den egentliga orsaken står att finna i att Kina nu på allvar börjar utmana den amerikanska hegemonin – särskilt vill signalspaningsalliansen i Five eyes äga infrastrukturen för att kunna fortsätta sin globala övervakning.
Sabotagen mot Tiktok, Wechat och i princip samtliga kinesiska mjukvaruföretag är på samma sätt ett led i att frikoppla den amerikanska ekonomin från Kina, och kanske en provokation i syfte att försöka förmå Kina att svara på den kastade handsken, för att därmed intensifiera konflikten.
Pompeo söker därtill ytterligare allierade i Europa och Asien för att söka isolera Kina, och man målar upp ett scenario om att den fria världen måste stå upp mot en tyrann. Det är ett resonemang som omvärlden inte riktigt köper, och man är inte beredd att söka den sortens konflikt med Kina. Man anser att det nog finns plats för två system i världen, särskilt som Kina inte söker utmana den amerikanska positionen.
Kina försöker för sin del hålla huvudet kallt, och man utväntar i första hand utgången av det amerikanska valet, för att se vad en ny president kan ge för slags spel. Tills vidare svarar man lågintensivt, till exempel genom att försvåra export av drönare och andra mindre viktiga varor.
Zhongnanhai skulle annars kunna svara betydligt hårdare, dels genom att på samma sätt kasta ut amerikanska företag som gör stora vinster på den kinesiska marknaden; förse med exportförbud sådana sällsynta jordartsmetaller som är av vikt för all modern teknik och som Kina kontrollerar till nittio procent; samt strypa exporten av råvaror till läkemedel, ännu ett av de många logistikflöden som Kina behärskar i stor majoritet.
För Kina skulle sådana åtgärder komma sent i en eskalerande konflikt, eftersom de skadar förhållandet till övriga världen och därmed sätter käppar i hjulet för Kinas fortsatta utveckling. Det är vapen man bara skulle ta till i sista hand, när alla andra möjligheter är uttömda, när man tvingas djupare in i en konflikt.
Ytterst föreligger även en risk för väpnad konflikt, som bara skulle kunna komma till stånd på amerikanskt initiativ. Sydkinesiska havet är här den naturliga arenan för sådan mer hårdför konfrontation, och på senare tid har aktiviteten i området tilltagit rejält. Bland annat har USA skickat förstärkningar samt sökt utmana Kina genom att flyga U2-plan nära kinesiska kuststäder och köra diverse plåtschabrak genom Taiwans sund.
Pompeo har här yttrat att Sydkinesiska havet inte är Kinas maritima imperium, och att USA ämnar försvara den rådande ordningen i regionen. Officiellt är orsaken att man vill hålla farlederna öppna samt skydda Taiwan och andra grannar, men i realiteten är det för att upprätthålla en hegemoni som har gällt i hundra år.
Men även här är ett paradigmskifte nu förestående. USA är visserligen alltjämt en överlägsen militär makt med en budget som är större än de tjugo följande länderna tillsammans, men man har nu en mindre flotta än Kina (+300 skepp) – speciellt är den sjunde flottan som man har i regionen betydligt mindre. Spelplanen är sådan att det bara är med en överlägsen flotta och stationära baser i regionen (Guam, Seoul, Okinawa, Iwakuni) man kan upprätthålla hegemonin.
Till yttermera visso har Kina under senare år raffinerat sin Dongfeng-serie av missiler, och man säger sig nu ha kapacitet att slå ut hangarfartyg med en enda DF-26B eller DF-21D – man provsköt häromdagen sådana raketer som svar på USA:s överflygning med spionplan. Man skulle därmed kunna oskadliggöra USA:s stridsförmåga och helt enkelt sparka ut amerikanerna ur området för gott.
Det hela hänger på hur välkonstruerat styrsystemet är, och om USA har ett fungerande störningssystem eller inte. Det kan tyckas vara en smal sak att rikta en missil mot ett stort fartyg, men det är trots allt ett rörligt mål. Dessutom rör det sig om ballistiska missiler, som behöver precisionsstyras i slutfasen – för detta ändamål krävs avancerad satellitnavigering, som är ytterligare ett område Kina har satsat stort på.
Förutom elektronisk störning kan man även bjuda motstånd med laservapen. Konventionellt antirobotförsvar är helt enkelt inte verksamt mot missiler som flyger i Mach 5, medan lasersystem kan bjuda snabba skurar av verksam eld. Men även här har Kina närmat sig USA i en konventionell kapprustning med högteknologi som ingrediens.
USA kan här välja att syna Kinas kort, med risk för att man tvingas ge sig av med svansen mellan benen. En direktträff med en Dongfeng mot ett hangarfartyg sänker kanske inte fartyget, men gör det och dess flygplan helt och hållet obrukbara. Kinas maritima imperium blir därmed i praktiken verklighet, eftersom ingen längre kan utmana.
Om USA å andra sidan inte gör någonting kommer samma sak ändå att hända på sikt. Kina kanske inte kan utmana USA:s samlade militära förmåga än på länge, men allt man behöver är å andra sidan bara slagkraft för att härska i den egna regionen.
Givet att Kina och Asien obevekligen tar en allt större andel av världens samlade bruttonationalprodukt och har allt större avkastning från forskning och utveckling, är det helt enkelt en fråga om tid – kort tid. Om USA ska hindra eller i vart fall sinka Kina är det nu man måste slå till, och det är vad man verkar ha som avsikt.
I annat fall kommer Kina ikapp och går förbi, vilket en del tycks uppfatta som hotfullt. Man anlägger därvid samma falska dikotomi som Trump och Pompeo, uppfattningen att det är en systemens kamp som någon måste vinna. Men det är bara den ena parten som spelar, nämligen för att bevara sin hegemoni och sin roll som herre på täppan även i Asien.
I verkligheten finns ingen sådan kamp, och inte heller någon mellan den «fria världen» och en «tyrann», än mindre mellan «gott och ont». Kina har så att säga alltid funnits, och har alltid varit sig självt och annorlunda. Det är inget som kommer att ändras. Världen har inget behov av en eskalerande polarisering och ett nytt kallt krig, särskilt inte om oddsen för att avgå med segern i en sådan batalj är ogynnsamma.
Dongfeng (东风) betyder östanvind, men har också den metaforiska betydelsen av en fördelaktig situation eller betydande slagstyrka. 万事俱备, 只欠东风 (wànshì jù bèi, zhǐ qiàn dōngfēng – allt är förberett, det saknas bara östanvind) är ett idiom hämtat ur den klassiska romanen Romansen om de tre kungadömena (三国演义, Sānguó yǎnyì). Begreppet Dongfeng syftar därför på en beståndsdel som är avgörande för att avgå med segern.
Dongfeng DF-26, eller «Guamexpressen» som den skämtsamt kallas.
Den amerikanska halvledarnationalismen är nu fulländad, då man även har täppt till Huaweis (华为) möjligheter att köpa chips rakt över disk från underleverantörer som nyttjar amerikansk teknologi i någon del av produktionen – och det är i princip alla.
Syftet är att mobba ut världens största telekomföretag från en konkurrens man inte mäktar med, och att i längden inte förlora sin signalspaningshegemoni. USA har nu visat sitt egentliga tryne, och det är fruktansvärt anskrämligt – så ser skolgårdens värsting ut.
Huawei har redan dammsugit marknaden på sådana chips, och klarar sig i något halvår innan det börjar knipa. Utan licens för chips kan man komma att tvingas lägga ned telefonsidan, och kan få svårt att bygga 5G-nätverk. På kort sikt är det ett dråpslag.
På längre sikt kommer Kina att satsa stora resurser på att bygga upp en egen tillverkningsindustri istället för att förlita sig på leverantörer i Taiwan och Korea. För närvarande ligger man en generation efter, och det är således bara en tidsfråga innan man är ikapp – och förbi.
För underleverantörer, som ofta har Huawei som största kund, är det på samma sätt ett dråpslag, och aktier för halvledarföretag i regionen störtdök under morgontimmarna. Möjligen kan det samlade trycket från dessa hålla Huawei under armarna med utfärdade licenser, och inte minst TSMC kan hota USA med att inte bygga sin fabrik i Arizona om man förlorar sin största inkomstkälla.
Återstår att se hur Zhongnanhai hanterar saken, om man fortsatt agerar med bibehållet lugn och väntar in det amerikanska presidentkaoset, eller om man avser att retaliera. En sådan vedergällning skulle kunna bestå i att porta Apple och en del andra större amerikanska företag från den kinesiska marknaden, strypa export av jordartsmetaller, sälja av amerikanska värdepapper med mera.
Men samtidigt innebär det en upptrappning som ger fler amerikanska svar, i en spiral som inte har något givet slut. Det skulle påskynda de amerikanska ansträngningarna att avskilja de båda ekonomierna från varandra, och ge Pompeo ett incitament att kasta ut än fler företag från den amerikanska marknaden och börsen – exempelvis Alibaba (阿里巴巴) och Tencent (腾讯, Tengxun).
I den mån man kan tala om att två system står mot varandra är det i så fall konfucianskt statsmannaskap mot amerikansk mobbmentalitet, och vem som vinner den kampen i längden är faktiskt givet. Världen i övrigt bör begrunda att den amerikanska skurkregimen kan nyttja exakt samma grisiga metoder mot dem, med vilken inbillad förevändning som helst.