Den kalla vintern har nog fått en och annan hugad spekulant att fundera ett extra varv angående inköp av elbil, då batteriet inte räcker till för värme vid längre trafikstopp, och inte heller för längre körning vid låga temperaturer. Kapaciteten halveras direkt vid svår kyla, ett fenomen som även ägare av bensinbilar är bekanta med.
Men det är inte den omständigheten som gör att försäljningen av elbilar viker under 2024, utan har mer att göra med ekonomiska faktorer. Dels har de statliga subventionerna tagits bort, och dels förväntas mer prisvärda fordon lanseras under kommande år. Fenomenet är inte unikt för Sverige, utan gäller generellt i Europa, av liknande skäl.
Det som oroar Trafikverket är emellertid att «klimatmålen» inte kommer att nås. Frågan är då vad Europa egentligen vill, eftersom man tycks prioritera den inhemska bilindustrin framför «klimatet». På annat sätt kan man inte tolka EU-kommissionens ambition att utreda tariffer för kinesiska elbilar, på ungefär samma sätt som man tidigare gjorde för kinesiska solceller.
Elbilar är inte optimerade för svenskt arktiskt klimat.
Hög nivå av elektrifiering kommer helt enkelt aldrig att nås om fordonen inte blir avsevärt billigare, och här har Kina med sina relativt billigare modeller en viktig roll att spela. Europeiska tillverkare kan ändå inte konkurrera i fråga om pris, utan får rikta in sig på lyxsegmentet, på samma sätt som för fossildrivna fordon.
Den som inte har råd att lägga en halv miljon eller mer på en Tesla eller en europeisk motsvarighet, måste alltså kunna köpa en annan bil till en rimlig kostnad. Omvänt påverkas inte högre skikt mer än marginellt, eftersom Kina där inte längre har någon specifik fördel. För den som redan är såld på BMW är Nio, Xpeng och BYD vanligen inte ett alternativ.
Mer naturlig miljö för elbilar.
Ett utpräglat problem med elbilar är vidare att andrahandsvärdet är så mycket sämre, eftersom batteriet inte har särskilt lång livslängd. I brist på en större marknad för begagnade fordon kommer en stor del av befolkningen att välja mer pålitliga och ekonomiska bensinbilar.
Politiken och förvaltningen har således att beakta den ekonomiska komponenten i betydligt högre utsträckning, om man vill se en snabbare elektrifiering. Ett sådant mål kan inte uppnås med protektionism, utan man får då helt enkelt stödja europeisk bilindustri på samma sätt som Kina och USA gör och har gjort. Tills vidare måste man emellertid låta en störtflod av kinabilar göra jobbet.
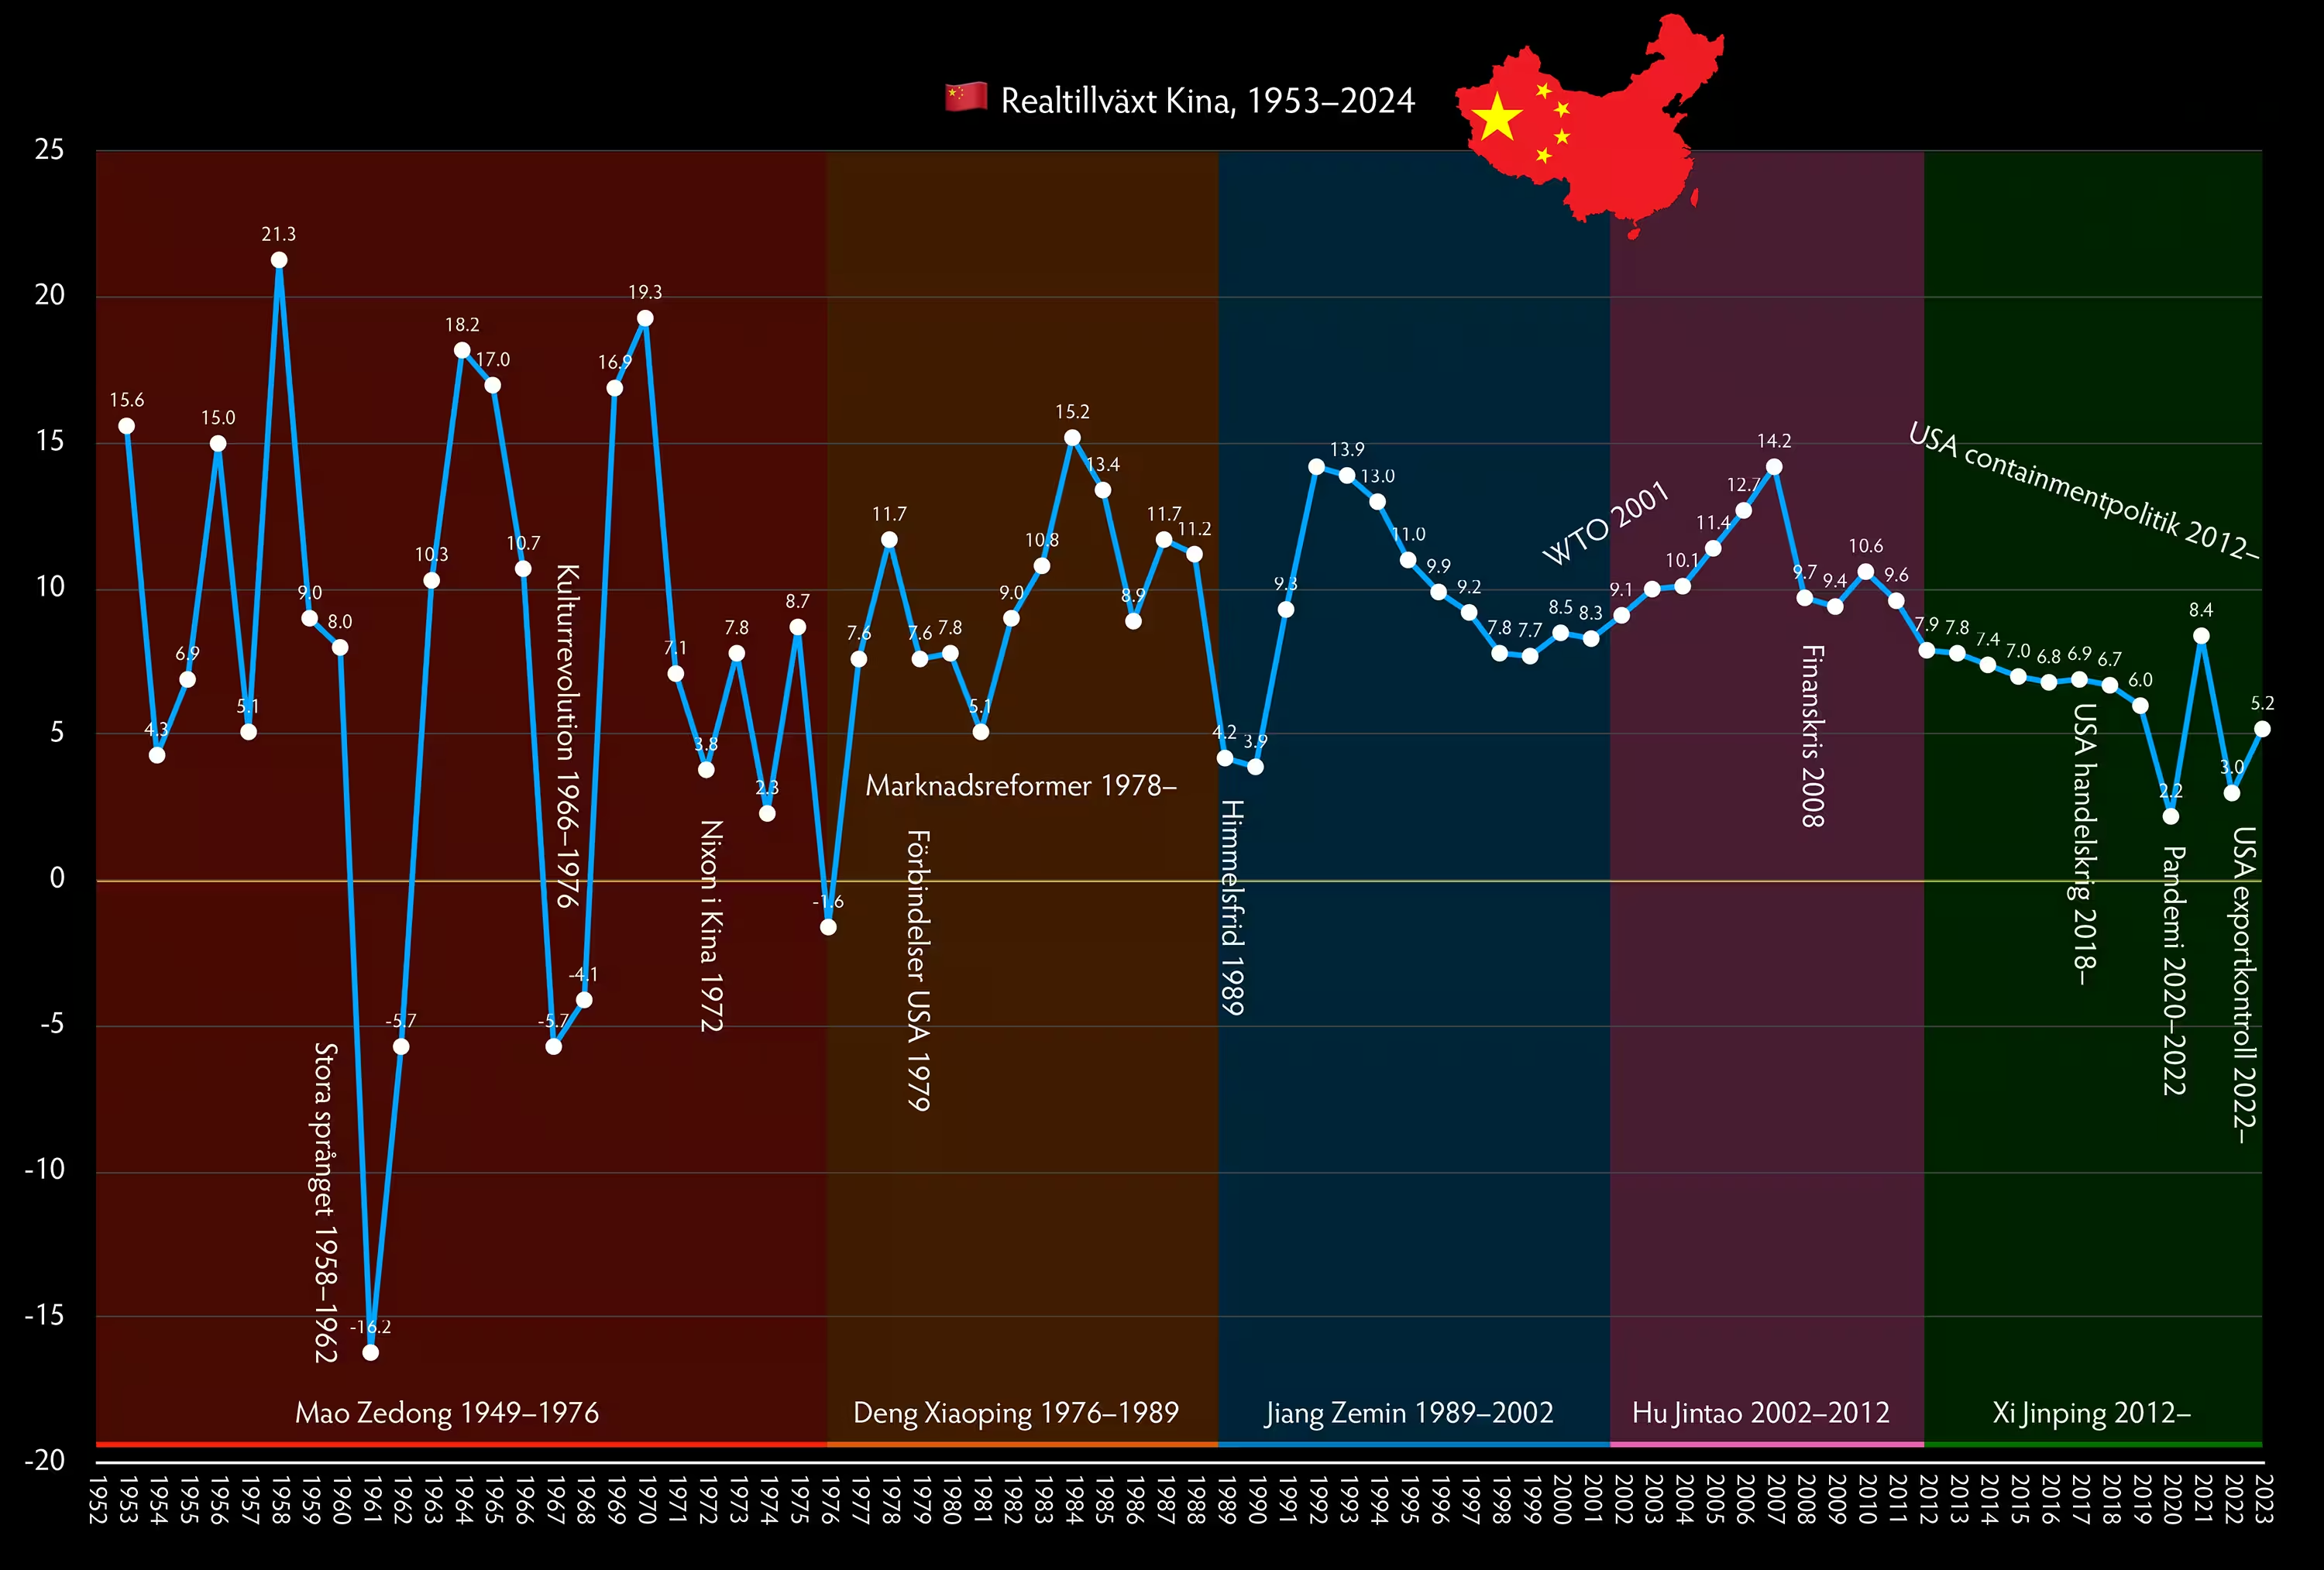
Tillväxten i Kina för 2023 landade slutligen på 5.2 %, i linje med förväntningar och uppställda mål. Men det är i själva verket en smått fenomenal siffra, givet omständigheterna, vilket då bekräftar att Kinas ekonomi står urstark.
Man frestas kanske jämföra med de dubbelsiffriga resultaten under den första WTO-fasen och tidigare reformer, men dels var Kinas ekonomi då så mycket mindre och mer primitiv, och dels hade man enorm draghjälp av den globaliseringsiver som följde i kölvattnet av inträdet i världshandelsorganisationen.
Den tiden kommer emellertid aldrig tillbaka, och Kinas numera mogna ekonomi har inte sett dubbelsiffrigt sedan 2011. Sedan dess kan man skönja en inbromsning mot mer beskedliga tal, asymptotiskt mot fem procent, vilket alltjämt är en omfattande tillväxt.
Ett första skifte kom under den globala finanskrisen 2008, som visserligen inte träffade Kina direkt, men däremot gav indirekta effekter i form av minskad export till Väst. Sedermera initierade den amerikanska administrationen under Obama en inneslutningspolitik gentemot Kina, efter att ha förstått innebörden av vidare rekordtillväxt.
Folkrepubliken Kinas ekonomiska historia: våldsam initial tillväxt under Mao, men med stora slag; stabilisering under Dengs reformer; supertillväxt under Jiang och Hu; omvärldshantering under Xi.
Därmed lades en bromsskiva mot den kinesiska ekonomin, en effekt som accentuerades under Donald Trumps mandatperiod från 2016. Ett veritabelt handelskrig bröt då ut när USA införde häftiga tullar gentemot kinesiskt gods i syfte att stimulera den egna industrin och plocka hem produktionen.
Även om det hade viss vidare bromseffekt på Kina, drabbade det främst amerikanska konsumenter, som inte längre kunde åtnjuta lika billiga produkter. Det amerikanska handelsunderskottet fortsatte samtidigt att öka, särskilt när pandemin slog till 2020. Den senare gav förstås ett hack ned i kurvan även i Kina, men man hade till skillnad från resten av världen ändå positiv tillväxt.
Sleepy Joe Biden lät inte bara Trumps tullar ligga fast, utan initierade även en omfattande exportkontroll av amerikanska högteknologiska produkter och patent i syfte att sakta ned Kinas utveckling i AI och andra grenar, åtgärder som även slår mot den industri som är i behov av avancerad halvledarteknik och därmed agerar ytterligare broms. Detta för att man insåg att man är på väg att bli omsprungen som ledande teknikmakt.
Kinas tekniska avancemang är ett «hot» mot fortsatt amerikansk världsdominans.
Till yttermera visso föreligger i Kina interna problem i form av en fastighetsbubbla, och givet att tillväxten till stor del ligger i just fastigheter filar det ned prognosen ytterligare. Lägg därtill omfattande ungdomsarbetslöshet, med en veritabel armé av högskoleutbildade ungdomar som antingen tar fabriksjobb eller «lägger sig platt».
Slutligen har både USA och EU påbörjat en form av «derisking» eller kanske snarare «decoupling», omfattande «friendshoring» i andra länder och andra metoder för att diversifiera logistiken och göra sig mindre «beroende» av Kina i ömsesidig handel. Man förlägger således produktion till Vietnam, Indien och Mexiko i allt större utsträckning, vilket då lägger ytterligare börda på den kinesiska ekonomin.
Men Zhongnanhai vet att kontra samtliga dessa yttringar, främst genom att rikta om ekonomin mot «dubbel cirkulation› och stort mått av självförsörjning. Samtidigt öppnar man själv fabriker i Mexiko och Vietnam, för att därifrån vidareexportera till USA och EU, med resultat att exportnivån i princip bibehålls – men till högre slutpris för konsumenten.
Fastighetsbubblan kan man kontrollera på samma sätt som teknikbolagen, eftersom Kina domineras av en enda politisk kraft med betydligt större svängrum än i västnationer. Vidare öser man så mycket pengar man bara kan över problemet med exportkontroll, varför man förr eller senare kommer att runda hindret helt och småningom förmodligen bli ledande i industrin.
Om ett decennium leder Kina utvecklingen av halvledarteknik.
Det är mot bakgrund av alla dessa bromseffekter Kinas tillväxt ska förstås, och man inser då att 5.2 % är ett tämligen starkt resultat. Det tar även udden av den skara västliga profeter som mer eller mindre för jämnan förutspår Kinas nära förestående kollaps, ett slags önsketänkande som helt enkelt aldrig går i uppfyllelse.
Sådan 中国崩溃论 – kinakollapshypotesen – har försiggått sedan 2001, och när profetian inte går i uppfyllelse återkommer man helt enkelt i samma ämne, men med ett senare datum, bara för att på nytt bita i gräset.
Profetian om Kinas omedelbart förestående kollaps infrias aldrig.
Friktionen mot Kina kommer med all säkerhet att ligga kvar i något decennium, men även under sådana omständigheter kommer man att tuffa på hyfsat, och framförallt med större hastighet än i Väst. Bromseffekterna är högst begränsade, och åtgärderna har helt enkelt inte den önskade effekten.
Småningom frigör man sig från det amerikanska oket, vilket då kan leda till att tillväxten skjuter fart igen, om än inte till dubbelsiffriga nivåer. Men givet att Kina i stora avseenden alltjämt är outvecklat, finns ymnigt utrymme för långvarig tillväxt om 6–7 % per år i medel. Kinas kollaps sker inte här och nu, och hugade spekulanter lär få vänta väldigt länge på en sådan utveckling.
Under världskarnivormånaden kunde det vara lämpligt att introducera den kinesiska delikatessen Fiongfiong, en världsberömd kryddkorv från Sichuan. Det regionala köket är vanligen tokstarkt pepprigt, och denna mustiga korv utgör inget undantag. Rejäla mängder öl rekommenderas som bordsdryck.
Själva innanmätet är köttigt värre, med en rökt och saltad blandning av fläsk, får och oxe, i kombination med blod och fragment av fågelskinn, smaksatt med chili och andra former av pepparväxter. Serveras typiskt med någon guacamoleliknande grönsaksröra.
Denna formidabla 香肠 (xiangchang) har för övrigt ett alldeles eget tecken – fiǒng – även om det inte finns upptecknat i standardlexika. Den förenklade formen har 64 streck, vilket är ganska komplicerat, men mer utmärkande är den udda kompositionen.
Fiong.
Utifrån och in har vi här en omslutande radikal 辶 (chuò, att gå), därefter en täckande radikal 宀 (mián, tak) över en kombination av radikalen 扌 (shǒu, hand) och 刂 (dāo, kniv) med ett mer komplicerat innanmäte.
I den övre inre raden följer från vänster till höger tecknen 血 (xuè, blod), 羊 (yáng, get) och 皮 (pí, hud). Andra raden innefattar två nyskapande tecken i form av hundradikalen 犭 (quǎn) tillsammans med saltradikalen 卤 (lǔ), samt oxradikalen 牜 (niú) tillsammans med grisradikalen 豕 (shǐ). Därefter följer tecknet 肉 (ròu, kött) omslutet av två instanser av silkesradikalen 纟 (mì), samt en avslutande eldradikal 灬 (huǒ).
En poetisk tolkning kan då vara att man beger sig till en lokal för att inmundiga en salig blandning av kött, bearbetat med skärverktyg, behandlat under eld och smaksatt med salt.
Kinesiska tecken kombinerar vanligtvis inte tre olika komponenter i följd, som 血羊皮 i horisontellt led, och inte heller tre vertikala rader med tecken eller teckenkombinationer, men å andra sidan finns ingen specifik regel som förhindrar sådant bruk. Även att omsluta med flerdubbla radikaler ligger utanför standarden.
Vidare är uttalet – fióngfiǒng – irreguljärt, då grundformen av finalt yong vanligtvis bara tar formerna jiong, qiong och xiong med j, q och x. Men i kinesiskan förekommer ändå dialektala former utanför pinyins standardschema, som fiao, biang, kei och len.
Tecknet är inte upptaget i Unicode, och kan därför inte renderas på dator annat än med fonter i privata planet. Att skriva för hand är faktiskt inte så svårt, även om tidskrävande. Det kan också vara en utmaning att pilla in en sådan mängd detaljer i ett fixt utrymme i en ruta.
Ordningen är som vanligt utifrån och in, från topp till botten, från vänster till höger, vilket ger 辶 + 宀 + 扌 + 刂 + 血羊皮 + 犭 + 卤 + 牜 + 豕 + 纟 + 肉 + 纟 + 灬, inalles tretton unika teckenkomponenter.
Fióngfiǒng xiāngcháng – mustig kryddkorv från Sichuan.
Svenska statsmedier skriver något förvånande att «DPP vinner valet i Taiwan», där «DPP» är den engelska termen för Demokratiska framstegspartiet (民进党, Minjindang, MJD), men i själva verket förlorar man makten i kammaren till oppositionen. Däremot är det med sanningen överensstämmande att MJD:s kandidat Lai Qingde (赖清德) vann presidentvalet, men det är nu inte presidenten som stiftar lagar…
Resultatet är så som förutspått och som opinionsundersökningar har indikerat. Nationalistpartiet (国民党, Guomindang, GMD) tar 52 mandat (+14) i Lifayuan (立法院), medan Framstegspartiet får nöja sig med 51 (-10). Folkpartiet (民众党, Minzhongdang, MZD) plockar åtta mandat (+3) och blir således vågmästare, men det är här redan klart att man lutar åt Nationalistpartiet som partner.
Analys från oberoende Singapore.
Det innebär att Taiwan blir något svårstyrt under kommande mandatperiod, men framförallt att status quo vidmakthålls. Lai Qingdes vansinniga separatism blir tandlös utan majoritet i parlamentet, varför ledargarnityret i Zhongnanhai nog drar en lättnadens suck – kriget kan skjutas på framtiden.
Beijings perspektiv.
Det innebär även att USA:s och EU:s försök att infiltrera ön och mucka gräl med Kina förvåras, och att vi därmed kan se fram emot viss avspänning i Taiwansundet. I själva verket lär vi se ökad integration mellan Taiwan och fastlandet, då både Nationalistpartiet och Folkpartiet har ställt sig positiva till en sådan utveckling. Lai Qingde får ägna sig åt att klippa band och hålla meningslösa tal vid ceremonier.
Konflikten mellan USA och Kina fortsätter visserligen, men Biden förlorade just Taiwan-kortet.
Sverige, Tyskland och Europa har länge byggt sin välfärd och sina ekonomier på industriell verksamhet, i synnerhet fordonsindustrin. Man kunde konkurrera ut den amerikanska pionjären, och man höll även någorlunda stånd gentemot den asiatiska anstormningen från Japan och Sydkorea.
Men mot Kina tappar vi just nu ordentligt, dels för att ett teknikskifte sker från fossilt bränsle till elektricitet. Kina kunde aldrig konkurrera med den mogna europeiska bilindustrin med avseende på bensinbilar, men har fullständigt kopplat greppet vad gäller elbilar.
Det är så för att ny teknik befriar från hävdvunna strukturer, och för att Kina dominerar utveckling och tillverkning av batterier. Det är ingen slump att forna mobiltelefon- och batteritillverkare har sadlat om till fordonstillverkare, eftersom en elbil i princip är ett stort batteri med kringutrustning.
En annan faktor är att Kina från centralt håll har odlat industrin med understöd, subventioner och annan industripolitik, även om man sedermera har släppt greppet och låtit marknaden vaska fram de mest livskraftiga företagen. Sådana subventioner har kritiserats i både Europa och USA, som har anlagt moteld i form av tariffer och andra handelshinder, samtidigt som man naturligtvis subventionerar den egna industrin i tillämpliga delar.
Det är nu en regerings förbannade skyldighet att värna det egna landets industri, och det gör man bäst genom incitament i form av piska och morot. Handelshinder och andra ingrepp i marknaden kommer dock fram först när man inser sig vara besegrad och har behov av att tillämpa protektionism.
Men protektionism som metod fungerar inte, utan ger bara en tillfällig livlina. Den amerikanska elbilsindustrin är inte särskilt omfattande, och symptomatiskt nog tillverkas Tesla framförallt i Kina – där man förstås har kommit i åtnjutande av subventionerna.
Bättre är då att ge igen med samma mynt, vilket innebär industripolitiska åtgärder. I den neokonservativa eran efter 1980 har industripolitik betraktats som något smutsigt, men det är sådan som har byggt nationer, från USA till Sverige och nu Kina. Washington har därför på senare tid dammat av klassiska metoder och slutat tro på den blinda handens allenarådande förmåga.
Men det är nog för sent för USA, och för Europas vidkommande är frågan om det politiska ledarskapet i Bryssel och på nationell nivå verkligen är av det rätta virket och förstår vad det dröjer sig om. Även i Bryssel har man som bekant hotat med protektionistiska åtgärder mot Kina. Hellre då reformer i riktning mot att stimulera näringslivet, snarare än att strypa detta i sin linda genom drakonisk reglering kring klimatpolitik och andra företeelser.
Skiftet har nu formellt skett, genom att BYD (Build your dreams, eller med kinesisk «bokstavering» 比亚迪) har övertagit platsen som dominerande tillverkare av elbilar. När Kina stampar gasen i botten går det undan, även på detta område, och man kommer helt enkelt att dryga ut ledningen framöver.
Inte minst exploderar försäljningen av kinesiska elbilar i Europa, trots ett framodlat negativt sentiment kring Kina som land. Även i Sverige sticker försäljningen i kölvattnet av ekonomisk nedgång, helt enkelt för att Tesla, VW och andra fabrikat är tokdyra, medan kinesiska märken kan leverera samma eller bättre kvalitet till en betydligt billigare penning, främst i kraft av skaleffekter.
Ridån går därför ned för Europa och dess bilindustri, om man inte förmår strukturera om verksamheten på lämpligt sätt, omfattande politiska stimulanser för att stärka ekonomin snarare än att från elfenbenstorn högt i skyn anbefalla extrema dekret kring klimat, migration, *2SHBTQIAP++ och allsköns andra esoteriska värderingsfrågor.